废纸进口已无前景,尽早布局国废才是正道
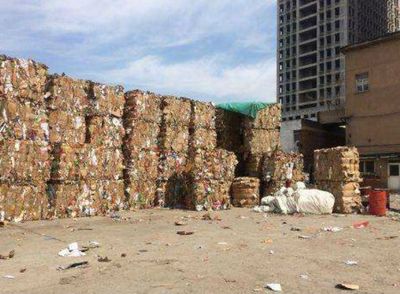
随着中国环保政策的持续收紧和固体废物进口管理制度的改革,废纸进口市场正经历前所未有的变局。从2021年起,中国全面禁止进口固体废物,废纸进口的大门彻底关闭。这一政策不仅改变了造纸行业的原料格局,也迫使企业重新思考未来的生存之道。
废纸进口:辉煌不再,前景黯淡
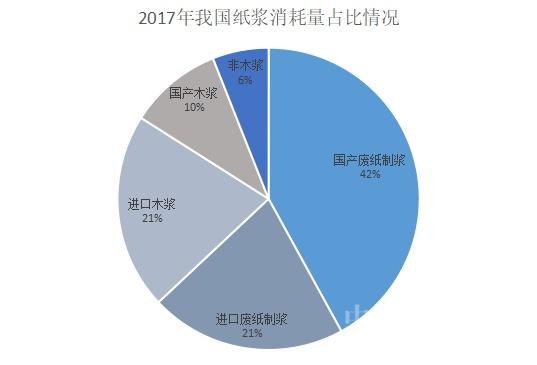
曾几何时,进口废纸是中国造纸工业的重要原料来源。因其纤维质量好、价格相对低廉,进口废纸一度占据国内造纸原料的半壁江山。随着国内环保意识的提升,进口废纸中夹杂的污染物和有害物质引发了严重关切。
2017年,国务院办公厅印发《关于禁止洋垃圾入境推进固体废物进口管理制度改革实施方案》,明确提出逐步禁止进口固体废物。此后,废纸进口量断崖式下跌:2016年总进口量约2850万吨,到2020年已降至约690万吨。2021年1月1日起,中国全面禁止进口固体废物,废纸进口正式成为历史。
即便未来政策有所调整,废纸进口也难现昔日辉煌。一方面,全球废纸资源竞争加剧,东南亚等地区需求旺盛,价格优势不再;另一方面,国内环保标准日益严格,进口废纸的检疫和环保风险依然存在。废纸进口已无前景,这是不争的事实。
国废市场:挑战与机遇并存
进口废纸的退出,为国内废纸回收行业带来了巨大的市场空间。据估算,中国每年纸及纸板消费量超过1亿吨,对应的废纸回收量约6000万吨,且增长潜力巨大。国废市场也面临诸多挑战。
国内废纸回收体系尚不完善,回收率有待提高。目前,中国废纸回收率约为70%,与发达国家80%以上的水平仍有差距。回收环节分散、分类标准不统一、质量参差不齐等问题突出。
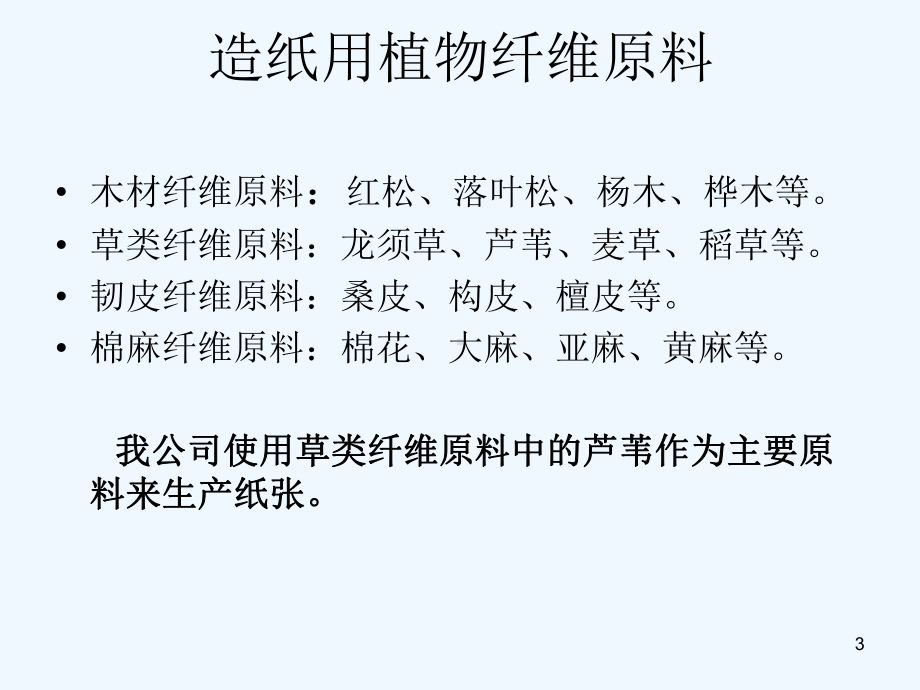
国废质量与进口废纸存在差距。进口废纸多为木浆纤维,强度好、杂质少,而国废中有一部分是草浆纤维,且因回收分类不精细,含杂率较高,影响纸品质量。
但挑战往往与机遇共生。随着政策引导和市场驱动,国废回收体系正加速升级。越来越多的企业开始布局废纸回收网络,投资分拣中心,提升废纸质量和回收效率。造纸企业也在调整工艺,以更好地适应国废原料。
尽早布局国废,方能掌握主动
面对废纸进口的终结,造纸企业必须转变思路,将目光转向国内。布局国废,不仅是应对原料短缺的权宜之计,更是关乎长远发展的战略选择。
企业应向上游延伸,建立稳定的废纸回收渠道。 通过与回收企业合作、自建回收网络等方式,掌控优质废纸资源。例如,一些大型纸企已在多个城市设立废纸回收站点,并与社区、超市等合作,提高回收效率。
加大技术投入,提升国废利用水平。 针对国废含杂率高、纤维短等问题,企业可通过改进制浆工艺、添加生物酶等方式,提高国废纸浆的质量。开发适用于国废的纸品,如包装纸、瓦楞纸等,拓展市场空间。
再次,推动废纸分类回收的标准化。 呼吁行业组织和政府相关部门制定更细化的废纸分类标准,引导回收环节精细分拣,从源头提升国废品质。
积极利用“互联网+”回收模式。 借助移动互联网、大数据等技术,搭建线上回收平台,整合零散回收资源,提高回收效率和透明度。
###
废纸进口已成过去式,固废禁止进口政策标志着中国造纸原料结构进入新阶段。面对变局,造纸企业唯有顺应趋势,尽早布局国废,才能在激烈的市场竞争中立于不败之地。国废这片蓝海,虽然亟待规范与开发,但其蕴藏的能量,足以支撑中国造纸业的未来。变则通,通则久,布局国废,正道直行。
如若转载,请注明出处:http://www.furenept.com/product/14.html
更新时间:2026-10-26 11:53:30