平均PE 4倍,PB 0.6倍的造纸行业真的那么差吗?——从造纸原料视角分析
造纸行业在资本市场上的估值持续走低,平均市盈率(PE)仅4倍,市净率(PB)低至0.6倍,似乎被贴上了“夕阳产业”的标签。但这是否意味着造纸行业真的如估值所反映的那样糟糕?本文将从造纸原料的角度切入,探讨行业现状与潜在价值。
一、造纸原料结构:木浆主导,废纸为辅
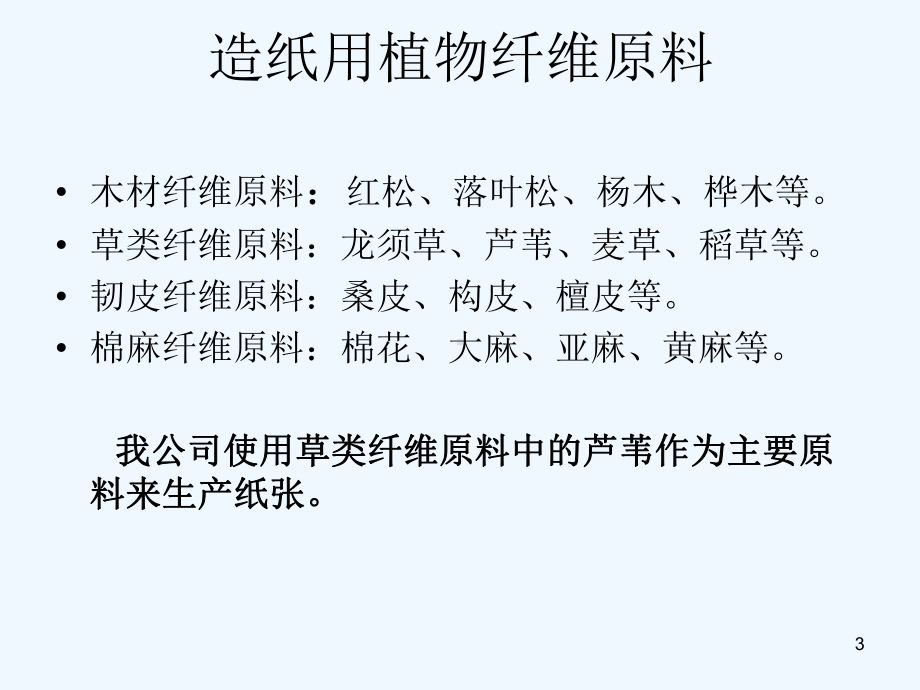
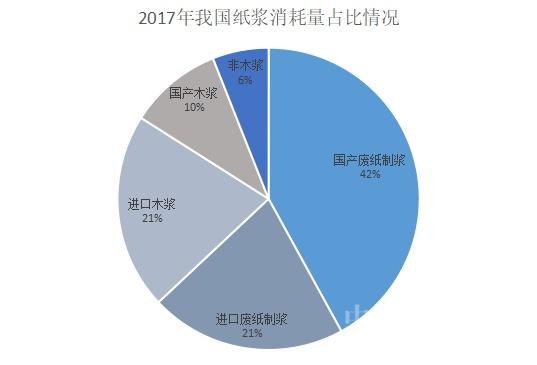
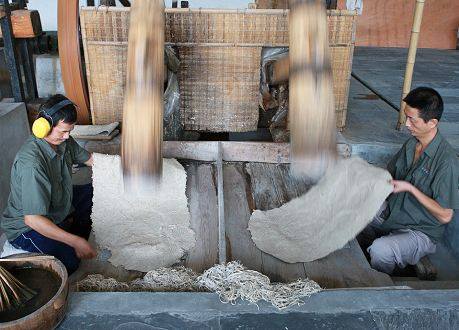
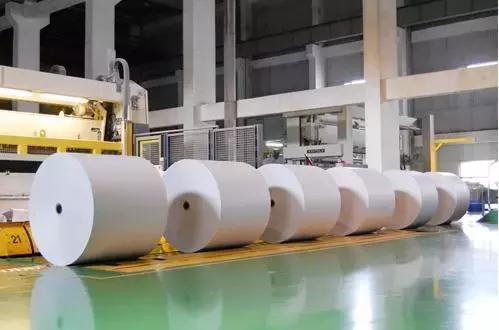
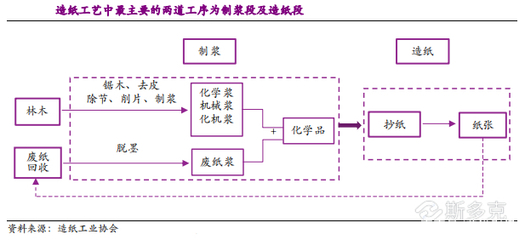
造纸原料主要包括木浆、废纸浆、非木浆(如竹浆、草浆)等。我国造纸原料以废纸浆和木浆为主,其中废纸浆占比约60%,木浆占比约30%,非木浆占比较小。废纸浆主要来自国内回收和进口废纸(已基本禁止),木浆则依赖进口(针叶浆、阔叶浆)和国内林浆纸一体化项目。原料成本占造纸生产成本的70%以上,因此原料价格波动直接影响行业盈利。
二、原料成本高企,行业盈利承压
木浆价格受国际供需、航运成本、地缘政治等因素影响,波动较大。2021-2022年浆价大幅上涨,导致造纸企业成本压力骤增,而下游需求疲软,提价传导不畅,行业利润率被压缩。废纸浆方面,由于外废进口受限,国废回收率提升但质量下降,价格中枢上移,进一步挤压中小纸企生存空间。原料端的高成本和供应不确定性,是行业估值低迷的重要原因之一。
三、原料自主可控:林浆纸一体化的战略价值
面对原料瓶颈,头部纸企如太阳纸业、晨鸣纸业等积极推进林浆纸一体化,在海外(如老挝、越南)或国内建设浆厂和林地,提高木浆自给率。这不仅能平滑原料价格波动,还能降低对进口浆的依赖,增强盈利稳定性。部分企业布局竹浆、秸秆浆等非木浆原料,探索差异化竞争。原料自主可控将成为行业分化的重要分水岭。
四、原料决定竞争力:成本优势与环保压力
在造纸行业,得原料者得天下。拥有原料优势的企业(如自有浆线、废纸回收网络)具备更强的成本控制能力,在行业低谷期仍能维持盈利。反之,依赖外购浆的中小纸企则面临生存危机。环保政策趋严,原料清洁化(如提高废纸回收质量、使用可持续木浆)成为行业趋势,这增加了原料处理成本,但也推动了行业整合和升级。
五、结论:估值偏低隐含风险,但龙头价值凸显
平均PE 4倍、PB 0.6倍确实反映了市场对造纸行业原料成本高、周期性强、成长性不足的担忧。这并非全貌。从原料视角看,行业龙头企业正通过林浆纸一体化、原料多元化、废纸回收体系完善等手段提升竞争力,构建长期护城河。对于投资者而言,行业整体低估可能意味着机会,关键在于甄别那些在原料端具有优势、具备成本韧性和成长潜力的标的。造纸行业并非“真的那么差”,而是处于分化与转型之中,原料掌控力将是未来胜负手。
如若转载,请注明出处:http://www.furenept.com/product/27.html
更新时间:2026-10-26 01:28:57