造纸产业链上下游全梳理 国信证券给予"超配"评级,推荐玖龙纸业等龙头
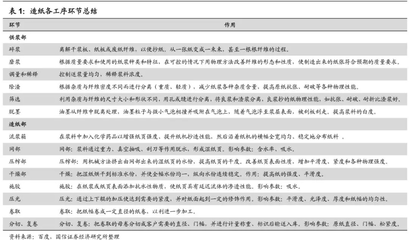
造纸工业是国民经济的重要基础原材料产业,产业链覆盖广泛,从上游原料到下游消费,环环相扣。国信证券发布研报,对造纸产业链进行了全面梳理,并给予板块"超配"评级,重点推荐玖龙纸业(02689)等龙头企业。本文将依据国信证券的观点,对造纸产业链上下游进行系统梳理,并分析投资逻辑。
一、上游原料:木浆、废纸浆与非木浆
造纸原料主要分为木浆、废纸浆和非木浆三大类。木浆包括针叶浆和阔叶浆,其价格受全球供需、汇率、海运费等因素影响,波动较大。我国木浆对外依存度较高,进口来源主要包括加拿大、俄罗斯、巴西、智利等国。废纸浆则来源于国内废纸回收和进口废纸(已基本禁止),其价格受废纸回收体系、环保政策及进口政策影响。非木浆包括竹浆、草浆、苇浆等,占比较小,产地集中。
国信证券指出,原料端的价格波动是造纸企业成本控制的关键。拥有林地资源、废纸回收渠道或浆纸一体化布局的企业,如玖龙纸业、太阳纸业等,在成本端更具优势。
二、中游造纸:包装纸、文化纸、生活纸、特种纸
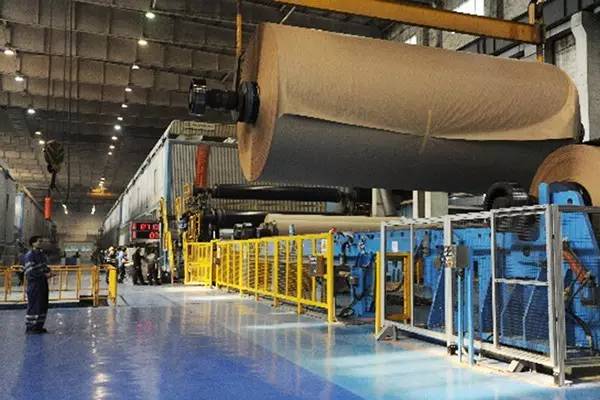
中游造纸环节按产品类别可分为包装纸、文化纸、生活纸和特种纸四大类。
- 包装纸:包括箱板纸、瓦楞纸、白板纸等,主要用于商品包装。我国包装纸产量占纸及纸板总产量的比重超过60%,是最大的纸种。包装纸行业集中度较高,玖龙纸业、理文造纸、山鹰纸业等为龙头企业。国信证券认为,随着电商物流的持续发展,包装纸需求有望保持稳定增长。
- 文化纸:包括双胶纸、铜版纸、书写纸等,主要用于印刷、书写。文化纸需求与宏观经济、教育出版等密切相关,近年来受电子媒体冲击,增长相对平缓。太阳纸业、晨鸣纸业、华泰股份等为行业代表。
- 生活纸:包括面巾纸、卫生纸、餐巾纸等,属于快速消费品,需求刚性较强,增长稳健。恒安国际、维达国际、中顺洁柔为第一梯队企业。
- 特种纸:包括食品包装纸、医疗用纸、烟草用纸等,技术门槛较高,利润空间较大。仙鹤股份、华旺科技等为细分领域龙头。
国信证券指出,不同纸种的供需格局和盈利水平分化明显,建议关注需求增长确定性高、竞争格局好的细分领域。
三、下游应用:包装、印刷、消费、工业等
造纸下游应用广泛,主要包括包装、印刷、消费、工业等领域。包装领域对应家电、食品、日化、快递等行业;印刷领域对应图书、报纸、杂志等;消费领域直接面向个人消费者;工业领域包括建筑、电气、医疗等。下游需求的变化直接影响造纸行业的景气度。例如,快递业务量的增长带动包装纸需求,而社会消费品零售总额的增长则拉动生活纸消费。
国信证券认为,随着国内经济逐步复苏,下游需求有望回暖,叠加原料成本回落,造纸行业盈利水平有望改善。
四、投资建议:超配造纸板块,推荐龙头
国信证券给予造纸板块"超配"评级,主要基于以下逻辑:1)原料成本压力有望缓解,木浆价格从高位回落,废纸价格相对稳定;2)下游需求边际改善,包装纸受益于快递增长,生活纸需求稳健;3)行业集中度提升,龙头企业议价能力增强;4)部分纸种如文化纸进入传统旺季,提价预期较强。
重点推荐玖龙纸业(02689):公司为包装纸全球龙头,产能规模领先,成本控制能力强,且积极布局浆纸一体化,未来盈利弹性大。也可关注太阳纸业、山鹰纸业、晨鸣纸业等。
风险提示:原料价格大幅波动、下游需求不及预期、行业新增产能过多、环保政策趋严等。
如若转载,请注明出处:http://www.furenept.com/product/48.html
更新时间:2026-10-26 14:29:19